발행된 페이지
상위 문서: 경제 위기
왜 경제 위기는 반복해서 발생할까?
경제 위기의 반복적 발생은 자본주의 시장 경제가 가진 내재적 모순과 인간의 심리적 편향, 그리고 제도적 허점이 복합적으로 작용하여 나타나는 구조적 현상이다.
왜 경제 위기는 반복해서 발생할까?
경제 위기의 반복적 발생은 자본주의 시장 경제가 가진 내재적 모순과 인간의 심리적 편향, 그리고 제도적 허점이 복합적으로 작용하여 나타나는 구조적 현상이다.
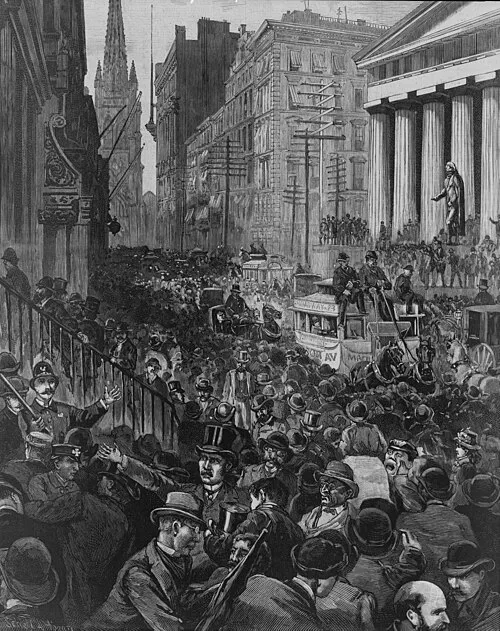
Schell and Hogan. Published in Harper's Weekly, v. 28, no. 1431 (1884 May 24), p. 333. · Public domain · Panic of 1884.jpg
1. 왜 경제 위기는 반복해서 발생할까?
경제 위기의 반복적 발생은 자본주의 시장 경제가 가진 내재적 모순과 인간의 심리적 편향, 그리고 제도적 허점이 복합적으로 작용하여 나타나는 구조적 현상이다.
시장 경제 체제가 도입된 이래 대공황, 아시아 금융위기, 2008년 서브프라임 모기지 사태에 이르기까지 크고 작은 경제 위기는 계속해서 재발해 왔다.[1]https://www.federalreserve.gov/monetarypolicy/fomchistorical2008.htm — 2008년 서브프라임 모기지 사태 당시 미국 연방준비제도(Fed)는 기준금리를 0% 수준까지 전격 인하하며 금융 시스템 붕괴를 막기 위한 긴급 조치에 나섰다. 경제학자들과 정책 당국자들이 매번 위기의 원인을 분석하고 방지책을 마련함에도 불구하고 유사한 비극이 되풀이되는 이유는 자본주의의 기본 작동 메커니즘 자체가 '확장과 수축'이라는 주기적 파동을 유발하도록 설계되어 있기 때문이다.
1.1 신용 창출과 경기 순환의 내재적 모순
자본주의 경제의 핵심 동력인 신용(대출) 제도는 그 자체로 위기의 씨앗을 안고 있다. 경기 호황기에는 기업과 가계의 낙관론에 힘입어 은행의 대출이 급격히 늘어난다. 이 과정에서 시중에 통화량이 증가하고 자산 가격이 상승하면서 착시 현상에 가까운 풍요가 연출된다.
그러나 신용 확장은 영원히 지속될 수 없다. 부채의 증가 속도가 실제 생산성 향상 속도를 초과하는 순간, 원리금 상환 부담이 경제 전체를 압박하기 시작한다. 한계에 도달한 차주들이 부도를 내기 시작하면 금융권은 일시에 대출을 회수하려 들고, 이는 신용 붕괴와 실물 경제의 급격한 위축으로 이어진다. 경제학자 하이먼 민스키가 지각했듯, '안정성이 곧 불안정성을 초래하는' 역설이 발생하는 것이다.[2]하이먼 민스키의 이론은 생전에는 경제학계의 비주류로 취급받았으나, 2008년 세계 금융위기가 터진 이후 '민스키 순간'이라는 용어와 함께 재조명받았다.
1.2 집단 심리와 집단 광기
경제 주체인 인간의 비이성적 심리 변화 역시 경제 위기의 반복에 결정적인 역할을 한다. 자산 가격이 상승할 때 대중은 '이번에는 다르다'는 식의 낭설에 현혹되기 쉽다. 남들이 수익을 올리는 것을 보며 느끼는 소외감과 공포는 이성을 마비시키고, 투기적 버블에 맹목적으로 동참하게 만든다.
반대로 버블이 붕괴하기 시작하면 탐욕은 순간적으로 극심한 공포로 전환된다. 모든 주체가 동시에 자산을 투매하고 현금을 확보하려 들면서 시장은 마비된다. 이러한 정보의 불균형과 집단 광기는 합리적 기대를 전제로 하는 시장의 자율 조정 기능을 무력화하고 위기의 폭발력을 극대화한다.
1.3 시스템적 복잡성과 망각의 순환
현대 금융 시스템은 다양한 연계 상품과 복잡한 거래 망으로 얽혀 있다. 하나의 금융 기관이나 특정 자산 시장에서 발생한 부실은 연쇄 반응을 일으켜 전체 시스템으로 급격히 전이된다. 위기 관리자들조차 위험의 전체적인 규모와 파급 경로를 완전히 파악하기 어려울 정도로 구조가 고도화되어 있다.
이와 더불어 '세대 교체에 따른 망각'도 주요한 원인으로 작용한다. 한 번 대규모 위기를 겪고 나면 규제가 강화되고 경각심이 높아지지만, 시간이 지나 위기를 경험하지 못한 새로운 세대가 시장과 정책 결정을 주도하게 되면 규제 완화 요구가 거세진다. 과거의 비극은 한낱 역사 책 속의 이론으로 치부되고, 과도한 위험 감수가 다시 용인되는 악순환이 되풀이된다.
1.4 외압과 정책적 실책의 결합
정부와 중앙은행의 정책적 실책 역시 위기를 방지하기는커녕 오히려 가열시키는 원인이 된다. 정치적 목적이나 단기적인 경기 부양을 위해 장기간 저금리 기조를 유지하거나 불필요한 재정 지출을 늘리는 행위는 자산 버블을 키우는 결과로 돌아온다.
또한, 국제 유가 급등이나 전쟁, 팬데믹과 같은 예측 불가능한 외부적 충격은 이미 누적되어 있던 시스템 내의 취약점과 결합하여 경제를 순식간에 파국으로 몰고 간다. 구조적 불안정성을 안고 있는 상황에서 외생적 변수가 도화선 역할을 하는 셈이다.
2. 여담
2.1 인간의 망각 능력과 세대 교체 (30년 주기설)
경제 위기가 반복되는 가장 근본적인 원인 중 하나는 역설적이게도 인간의 '훌륭한 망각 능력'에 있다. 경제학자 하이먼 민스키(Hyman Minsky)에 따르면, 참혹한 경제 위기를 겪은 세대가 시장의 중심에서 물러나고 위기를 경험해보지 못한 새로운 세대가 금융 시장의 주류로 등극하는 데 걸리는 시간은 약 20~30년이다.[3]https://www.jstor.org/stable/2324021 — 하이먼 민스키는 1986년 저서 『불안정한 경제의 안정화(Stabilizing an Unstable Economy)』에서 금융 시스템의 내재적 불안정성과 세대 간 기억의 한계를 체계적으로 분석했다. 이 시기가 되면 "이번엔 다르다(This time is different)"라는 슬로건이 금융가에 등장하며, 과거의 참사를 유발했던 과도한 부채와 투기 행태가 '혁신적인 금융 기법'이라는 포장지를 타고 정확히 같은 방식으로 재현된다. 결국 경제 위기의 주기는 인간의 기억력 유효기간 및 세대 교체 주기와 정확히 일치한다.
2.2 튤립 파동부터 코인까지, 금융 상품의 불멸성
1637년 네덜란드의 튤립 알뿌리 광풍부터 2008년 서브프라임 모기지 사태, 그리고 현대의 암호화폐 및 밈 주식(Meme Stock) 열풍에 이르기까지 위기를 유발하는 '대상'만 바뀌었을 뿐 그 본질적 메커니즘은 단 한 번도 바뀐 적이 없다.[4]1637년 네덜란드 튤립 파동 당시 희귀 품종인 '셈페르 아우구스투스' 튤립 알뿌리 하나 가격은 숙련 노동자의 10년 치 연봉에 해당하는 수천 길더까지 치솟았다. 역사상 모든 금융 위기는 '새로운 [자산의 등장] → [대중의 맹신] → 과도한 [신용 창출(대출)] → [거품 붕괴]'의 4단계 굴레를 정확히 답습한다. 기술이 아무리 발전하고 인공지능이 시장을 예측하는 시대가 되었어도, 광기와 공포라는 인간의 원초적 감정이 시장을 지배하는 한 이 굴레를 벗어나는 것은 불가능에 가깝다.
2.3 시스템을 파괴하는 주범, '안정성의 역설'
시장이 장기간 안정적이고 평화롭게 유지되는 것 자체가 역설적으로 다음 위기의 씨앗이 된다. 이를 '민스키 순간(Minsky Moment)' 또는 '안정성의 역설'이라고 부른다. 경제가 안정적이면 투자자와 금융기관은 리스크를 과소평가하게 되고, 이에 따라 대출 기준을 낮추며 레버리지(부채)를 극대화한다. 즉, '안정적인 경제 상황'이 금융 주체들로 하여금 가장 불안정한 금융 구조(과도한 부채)를 선택하도록 유도하는 것이다. 역설적이게도 경제가 가장 건강해 보일 때가 위기가 가장 무르익은 시점인 셈이다.
2.4 중앙은행의 외통수와 '소방관이 지른 불'
위기를 막기 위해 존재하는 중앙은행과 정부의 정책이 오히려 다음 위기를 키우는 '원죄'로 작용한다. 경제 위기가 발생하면 중앙은행은 금리를 낮추고 돈을 풀어(통화 완화) 시장을 구출한다. 그러나 이 과정에서 시장에 풀린 과도한 유동성은 거품을 꺼트리는 것이 아니라 다른 자산 시장으로 이동하여 새로운 거품을 형성한다. 즉, 지난 위기를 극복하기 위해 사용한 치료제가 다음 위기를 유발하는 원인이 되는 촌극이 무한히 반복된다. 2000년 닷컴 버블을 막기 위해 내린 저금리가 2008년 부동산 버블을 불렀고, 2008년 위기를 막기 위한 돈뿌리기가 2020년대 초인플레이션과 자산 거품을 부른 것이 대표적이다.
2.5 집단 지성의 배신, '합리적 개인'들의 비합리적 결과
개인 수준에서는 매우 합리적인 행동이 집단 전체로 모이면 극단적인 비합리성을 낳아 위기를 촉발한다. 경제가 좋을 때는 "남들이 다 돈을 버는데 나만 거지(FOMO)가 될 수 없다"는 합리적 이기심이 자산 가격을 이상 과열시키고, 위기가 징후가 보일 때는 "나부터 살고 보자"는 합리적 Self-defense가 은행 창구로 달려가는 뱅크런(Bank Run)이나 헐값 매도(Panic Selling)로 이어진다.[5]뱅크런(Bank Run)이라는 명칭은 예금자들이 은행 문이 닫히기 전에 돈을 찾기 위해 건물 밖까지 길게 줄을 서서 달려간 현상에서 유래했다. 경제학 이론과 달리 구성원 개개인이 똑똑해질수록 시장 전체는 더욱 극단적으로 요동치는 아이러니가 발생한다.